Когда сотрудник уходит в оплачиваемый отпуск, компания выдает ему отпускные. Бухгалтерия рассчитывает их не так, как зарплату, поэтому на карту приходит сумма меньше, чем за такое же количество отработанных дней.
В статье рассказываем о порядке расчета отпускных с формулами и примерами.
Что такое отпускные
Отпускные — это деньги, которые работодатель перечисляет сотруднику за дни ежегодного оплачиваемого отпуска.
Это не премия и не прибавка к зарплате: отпускные заменяют заработок за те дни, в которые сотрудник отдыхает.
Есть пять видов оплачиваемого отпуска:
- ежегодный основной;
- ежегодный дополнительный: за работу во вредных условиях или за ненормированный рабочий день;
- учебный — для тех, кто получает образование впервые по заочной или очно-заочной форме;
- по беременности и родам;
- по уходу за ребенком.
Первые три вида оплачивает работодатель: сотрудник получает отпускные, которые считают по среднему заработку. Для двух последних видов вместо отпускных положено пособие, и платит его Социальный фонд России. Подробнее расчет выплат разбирали в материале о том, как оплачивается декретный отпуск.
В статье речь пойдет только об основном оплачиваемом отпуске.
На какие законы опираются при расчете отпускных
Сколько дней отдыха положено сотруднику и как посчитать сумму выплат, устанавливают ТК РФ и постановление Правительства от 24.04.2025 №540. За нарушения работодателя штрафуют по КоАПКодекс об административных правонарушениях.
| Документ | Что регулирует |
| Статьи 114 и 115 ТК РФ | Право на ежегодный оплачиваемый отпуск |
| Статья 139 ТК РФ | Общий порядок расчета средней заработной платы |
| Постановление Правительства РФ от 24.04.2025 №540 | Подробности: как определить расчетный период, какие дни из него исключить, как учитывать премии и что делать при росте окладов |
| Статья 136 ТК РФ | Срок выплаты отпускных |
| Статья 5.27 КоАП РФ | Штрафы для работодателя, если он нарушил права сотрудника |
Что изменилось с 1 сентября 2025 года
С 1 сентября 2025 года средний заработок считают по новому документу. В постановлении от 24.04.2025 №540 Правительство утвердило Положение об особенностях порядка исчисления средней заработной платы. Оно действует до 1 сентября 2031 года, а прежнее Положение от 24.12.2007 №922 утратило силу.
Механика расчета отпускных осталась прежней. Небольшие изменения касаются определения среднего заработка:
- Кроме премий и вознаграждений в расчет идут денежные поощрения.
- Надбавки и доплаты за профессиональное мастерство, классность и выслугу учитывают независимо от того, начислили их в виде процента от оклада или фиксированной суммы.
- При повышении окладов заработок индексируют по всей организации, включая представительства, а не только филиалы и структурные подразделения.
Правила расчета отпускных по закону
- Не менее 28 календарных дней в год — столько длится оплачиваемый отпуск. Расчет отпускных дней не зависит от должности, стажа и графика работы. Курьер на полставки и коммерческий директор отдыхают одинаковое количество дней, отличается только сумма выплаты. Подробно разбирали ее в статье о том, как рассчитать количество дней отпуска.
- Бухгалтерия должна перевести отпускные минимум за три календарных дня до начала отпуска. Если отпуск начинается в понедельник, деньги уходят не позднее четверга. Удобнее заложить запас и заплатить за четыре — пять дней.
- Дополнительные дни отпуска оплачивают так же, как основные. Сотрудник с ненормированным рабочим днем получает минимум три дня вдобавок к 28, а тот, кто работает во вредных условиях, — минимум семь. Эти дни входят в общую продолжительность отпуска, и средний дневной заработок для них считают по общим правилам.
- Сумма отпускных зависит от среднего дневного заработка и количества календарных дней отпуска. Сложнее всего посчитать первую величину: на нее влияют оклад, премии, больничные и повышение зарплаты.
💡Подробная инструкция по настройке бизнес-процессов здесь.
По каким формулам рассчитывают отпускные
Порядок расчета зависит от того, как сотрудник отработал предыдущие 12 месяцев. Если без пропусков — хватит двух действий. Если были больничные, отпуска или отгулы за свой счет — понадобится пять шагов.
Формула для простых случаев
Если сотрудник полностью отработал последние 12 месяцев без больничных и отпусков, хватит двух формул:
Средний дневной заработок = Заработок за 12 месяцев / 12 / 29,3
Отпускные = Средний дневной заработок × Количество календарных дней отпуска
29,3 — это среднемесячное число календарных дней. Оно закреплено в пункте 10 Положения №540 и не меняется от месяца к месяцу.
Пример. Иван получает 70 000 рублей в месяц, без премий и доплат. В августе 2026 года он уходит в отпуск на 14 дней.
- Заработок за 12 месяцев: 70 000 × 12 = 840 000 рублей.
- Средний дневной заработок: 840 000 / 12 / 29,3 = 2389,08 рубля.
- Отпускные: 2389,08 × 14 = 33 447,12 рубля.
- НДФЛ 13%: 4348 рублей — налог считают в полных рублях.
Общая формула расчета отпускных
Полный год без единого пропуска — редкость: сотрудники болеют, ездят в командировки и берут отгулы за свой счет. Такие дни выпадают из расчетного периода, а выплаты за них — из дохода, поэтому отпускные выходят меньше.
Чтобы посчитать отпускные с учетом пропусков, используют формулу:
Отпускные = Доход за расчетный период / Календарные дни расчетного периода × Календарные дни отпуска
Для расчета бухгалтеру нужны четыре величины:
- границы расчетного периода;
- доход за этот период;
- количество календарных дней расчетного периода без больничных, отпусков и командировок;
- количество календарных дней отпуска.
Как поэтапно рассчитать отпускные
Разберем по шагам, как производится расчет отпускных.
Шаг 1. Определяем период
Расчетный период для расчета отпускных — это 12 календарных месяцев перед месяцем, в котором начинается отпуск.
Месяц берут целиком: с 1-го по 30-е или 31-е число, а в феврале — по 28-е или 29-е.
Если сотрудник устроился меньше года назад, расчетный период короче — с первого рабочего дня по последнее число месяца перед отпуском.
Бывает, что в последний год сотрудник не работал и не получал зарплату: например, находился в декрете. Тогда по пункту 6 Положения №540 расчетными становятся 12 календарных месяцев, которые идут перед периодом без заработка.
Шаг 2. Считаем календарные дни расчетного периода
В расчет берут календарные дни, а не рабочие. У сотрудника с графиком 5/2 в неделе получается семь дней, потому что выходные и праздники учитывают наравне с буднями.
Полные месяцы и месяцы с пропусками считают по-разному, поэтому в формуле два слагаемых:
Календарные дни = 29,3 × Количество полных месяцев + Календарные дни в месяцах, отработанных не полностью
По пункту 5 Положения №540 из расчетного периода исключают время, когда за сотрудником сохранялся средний заработок или он получал пособие. Сюда входят:
- ежегодные оплачиваемые отпуска;
- больничные и отпуска по беременности и родам;
- командировки;
- простой по вине работодателя или по независящим от сторон причинам;
- дополнительные оплачиваемые выходные для ухода за детьми с инвалидностью;
- другие случаи освобождения от работы по закону, в том числе отпуск за свой счет и отпуск по уходу за ребенком.
Отпуск без сохранения зарплаты исключают из расчетного периода полностью — сколько бы дней он ни длился.
Для месяцев, отработанных не полностью, применяют расчет из пункта 10 Положения №540:
Календарные дни в неполном месяце = 29,3 / Всего календарных дней в месяце × Календарные дни, приходящиеся на отработанное время
Пример. Сергей уходит в отпуск в сентябре 2026 года на 14 дней. Расчетный период — с 1 сентября 2025 года по 31 августа 2026 года. За это время он брал семь дней в ноябре 2025-го и две недели отпуска в июне 2026-го, а в марте 2026-го пять дней был на больничном.
- Полностью отработаны девять месяцев: 29,3 × 9 = 263,7 дня.
- Июнь 2026 года (30 дней, отработано 16): 29,3 / 30 × 16 = 15,63 дня.
- Март 2026 года (31 день, отработано 26): 29,3 / 31 × 26 = 24,57 дня.
- Ноябрь 2025 года (30 дней, отработано 23): 29,3 / 30 × 23 = 22,46 дня.
Шаг 3. Считаем доход: что входит в расчет отпускных
Какие начисления берутся для расчета отпускных, перечисляет пункт 2 Положения №540. Сложите все выплаты за расчетный период, которые входят в систему оплаты труда, — то есть все, что сотрудник получил за работу, а не как материальную помощь или компенсацию расходов:
- зарплату по окладу, тарифной ставке или сдельным расценкам;
- надбавки и доплаты за стаж, совмещение, знание языка;
- выплаты за условия труда: работа ночью, в выходные и праздники, сверхурочно, районные коэффициенты и северные надбавки;
- премии и вознаграждения.
В расчет не входят пункты 3 и 5 Положения №540:
- пособия по временной нетрудоспособности, по беременности и родам и по уходу за ребенком;
- отпускные и средний заработок за командировки;
- материальная помощь;
- оплата питания, проезда, обучения, связи, отдыха и другие социальные выплаты.
Премии учитывают по особым правилам. Ежемесячные — не больше одной выплаты за показатель в месяц. Квартальные берут целиком, если отрезок, за который их начислили, укладывается в расчетный период. Годовые попадают в расчет, если относятся к календарному году перед годом отпуска: месяц начисления роли не играет.
Если расчетный период отработан не полностью, премию пересчитывают пропорционально отработанному времени. Исключение — премии, которые компания начислила за фактически отработанное время: они идут в расчет целиком.
Пример. За расчетный период Сергею начислили:
- оклад — 600 000 рублей;
- премию — 50 000 рублей;
- доплату за работу в праздники — 20 000 рублей.
Доход за расчетный период: 600 000 + 50 000 + 20 000 = 670 000 рублей.
Отпускные за июнь и ноябрь, а также больничное пособие в эту сумму не входят: эти дни мы исключили на предыдущем шаге. Премию Сергею начислили за фактически отработанное время, поэтому она полностью идет в доход.Шаг 4. Считаем средний дневной заработок
Расчет среднего заработка для отпускных сводится к одному действию: доход делят на календарные дни.
Средний дневной заработок = Доход за расчетный период / Календарные дни расчетного периода
Шаг 5. Рассчитываем сумму отпускных
Сумма отпускных = Средний дневной заработок × Календарные дни отпуска
Пример. Сергей уходит в отпуск на 14 дней:
- Отпускные: 2052,95 × 14 = 28 741,30 рубля.
- НДФЛ 13%: 3736 рублей.
Почему на карту приходит меньше: НДФЛ с отпускных
С отпускных работодатель удерживает НДФЛ так же, как с зарплаты. С 2025 года в России действует прогрессивная шкала: доход до 2,4 миллиона рублей в год облагают налогом 13%, а с суммы сверх этого удерживают НДФЛ по повышенным ставкам. Страховые взносы работодатель платит сверх начисленной суммы, из выплаты сотруднику их не вычитают.
Кто считает отпускные и как показать расчет сотруднику
Количество отпускных дней определяет специалист по кадрам, а сумму считает бухгалтер. Итог отражают в расчетном листке за месяц: статья 136 ТК РФ обязывает извещать сотрудника о составных частях зарплаты, но отдельный листок именно к отпускным закон не требует.
Если сотрудник просит показать, откуда взялась сумма, выгрузите из учетной системы расшифровку: границы расчетного периода, доход за него, исключенные дни, средний дневной заработок и количество дней отпуска.
Расчетные листки необязательно печатать — их достаточно направлять сотрудникам в электронном формате, если подключить в компании КЭДО.
Битрикс24 КЭДО подтягивает расчетные листки и остатки отпусков из «1С», отправляет приказы и уведомления об отпуске на подпись через «Госключ», а сотрудник видит документы в личном кабинете.
Расчет отпускных: пример для сотрудника с постоянным окладом
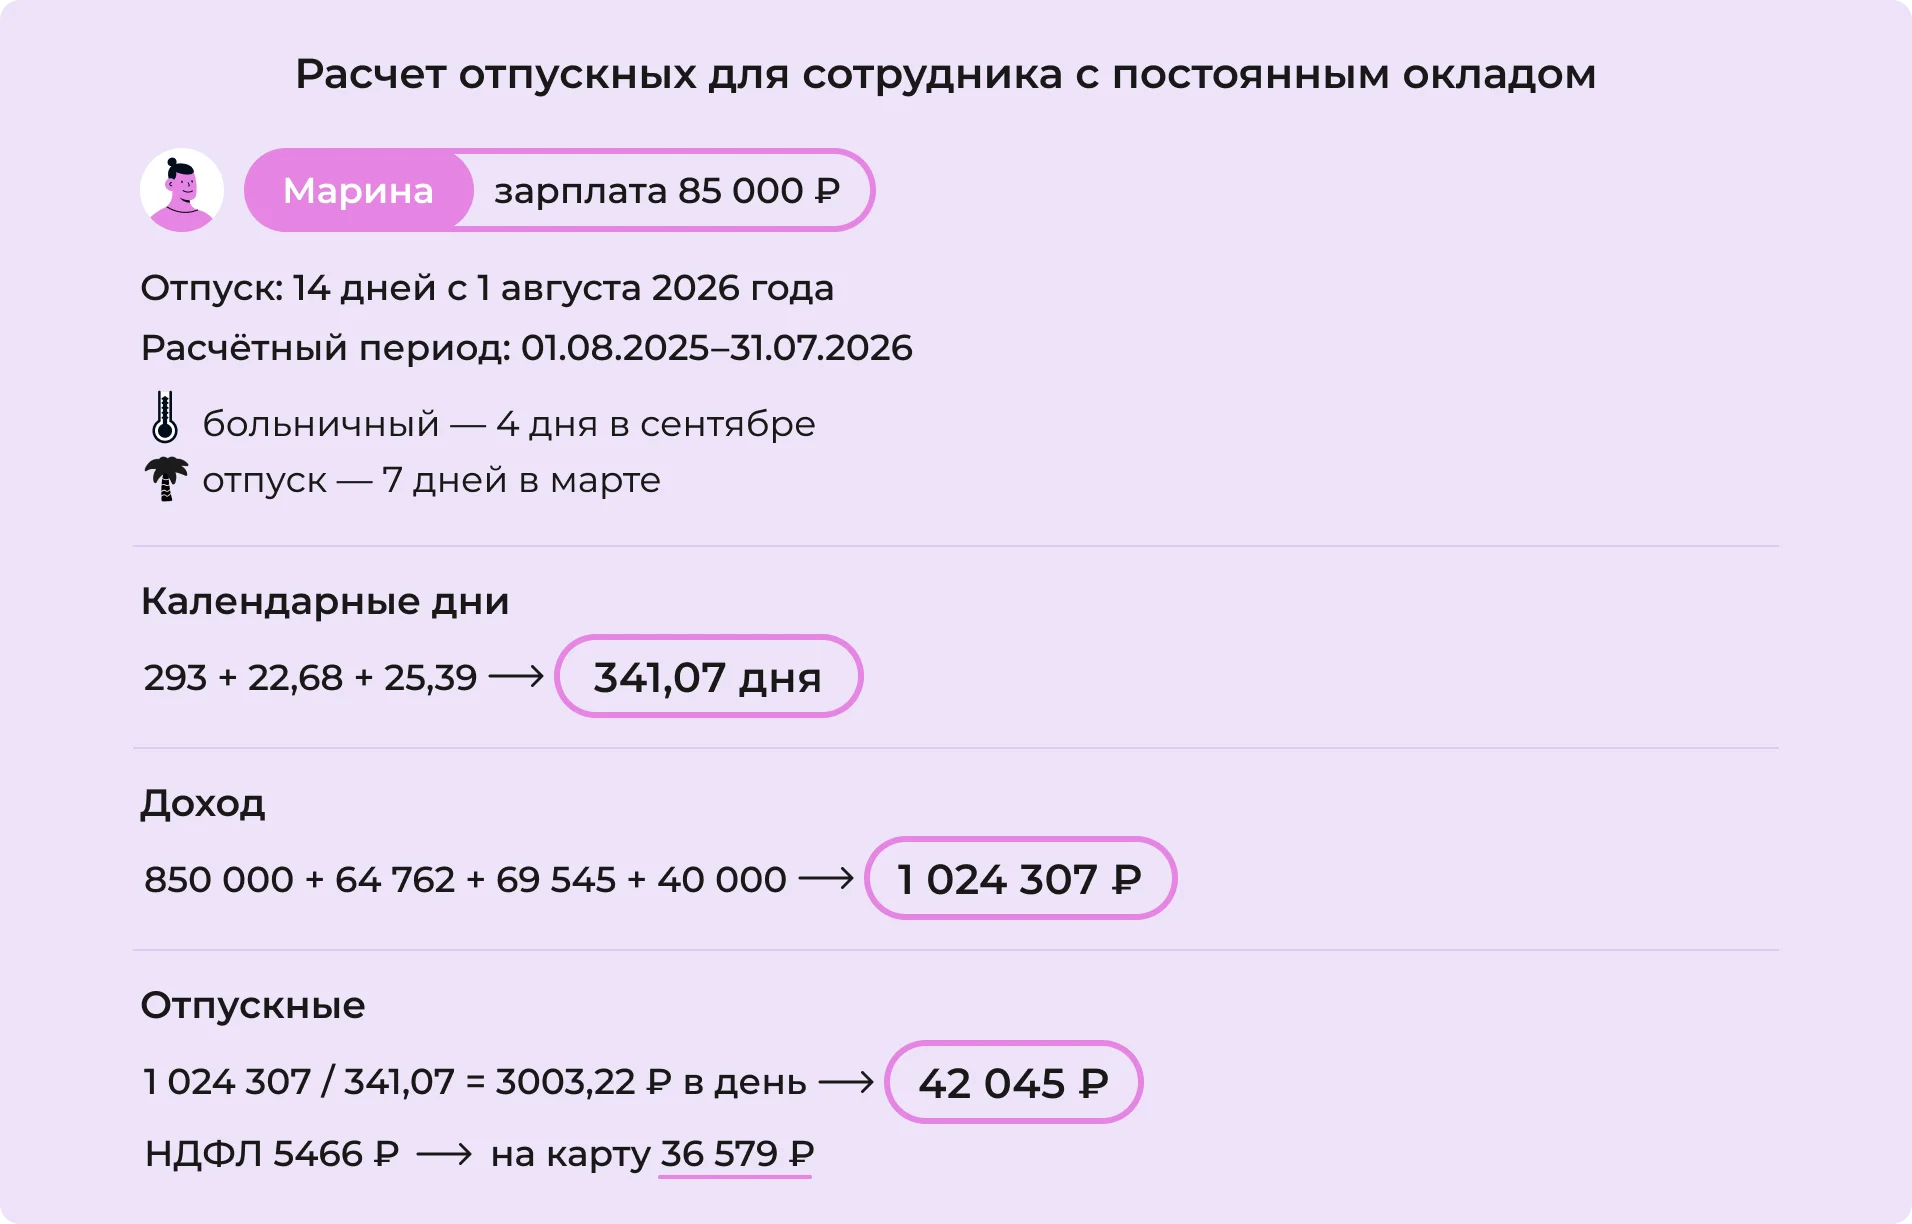
Марина работает HR-менеджером и получает 85 тысяч рублей в месяц. С 1 августа 2026 года она уходит в отпуск на 14 дней. Расчетный период — с 1 августа 2025 года по 31 июля 2026 года. За это время Марина четыре дня была на больничном в сентябре 2025 года и семь дней в отпуске в марте 2026 года.
В декабре 2025 года Марине начислили годовую премию 40 тысяч рублей. Компания считала ее от фактически отработанного времени, поэтому она войдет в расчет целиком.
Шаг 1. Определяем расчетный период
- Десять полных месяцев: 29,3 × 10 = 293 дня.
- Март 2026 года (31 день, отработано 24): 29,3 / 31 × 24 = 22,68 дня.
- Сентябрь 2025 года (30 дней, отработано 26): 29,3 / 30 × 26 = 25,39 дня.
Итого расчетный период: 293 + 22,68 + 25,39 = 341,07 дня.
Шаг 2. Считаем доход за расчетный период
- Десять полных месяцев: 85 000 × 10 = 850 000 рублей.
- Март (16 рабочих дней из 21): 85 000 / 21 × 16 = 64 761,90 рубля.
- Сентябрь (18 рабочих дней из 22): 85 000 / 22 × 18 = 69 545,45 рубля.
- Годовая премия: 40 000 рублей.
Итого доход за расчетный период: 850 000 + 64 761,90 + 69 545,45 + 40 000 = 1 024 307,35 рубля.
Шаг 3. Рассчитываем средний дневной заработок и сумму отпускных
- 1 024 307,35 / 341,07 = 3003,22 рубля;
- отпускные: 3003,22 × 14 = 42 045,08 рубля;
- НДФЛ 13%: 5466 рублей.
Марина получает на карту 42 045,08 - 5466 = 36 579,08 рубля.
Годовая премия добавила Марине около 1600 рублей: без нее средний дневной заработок оказался бы ниже.
Расчет отпускных: пример при повышении оклада
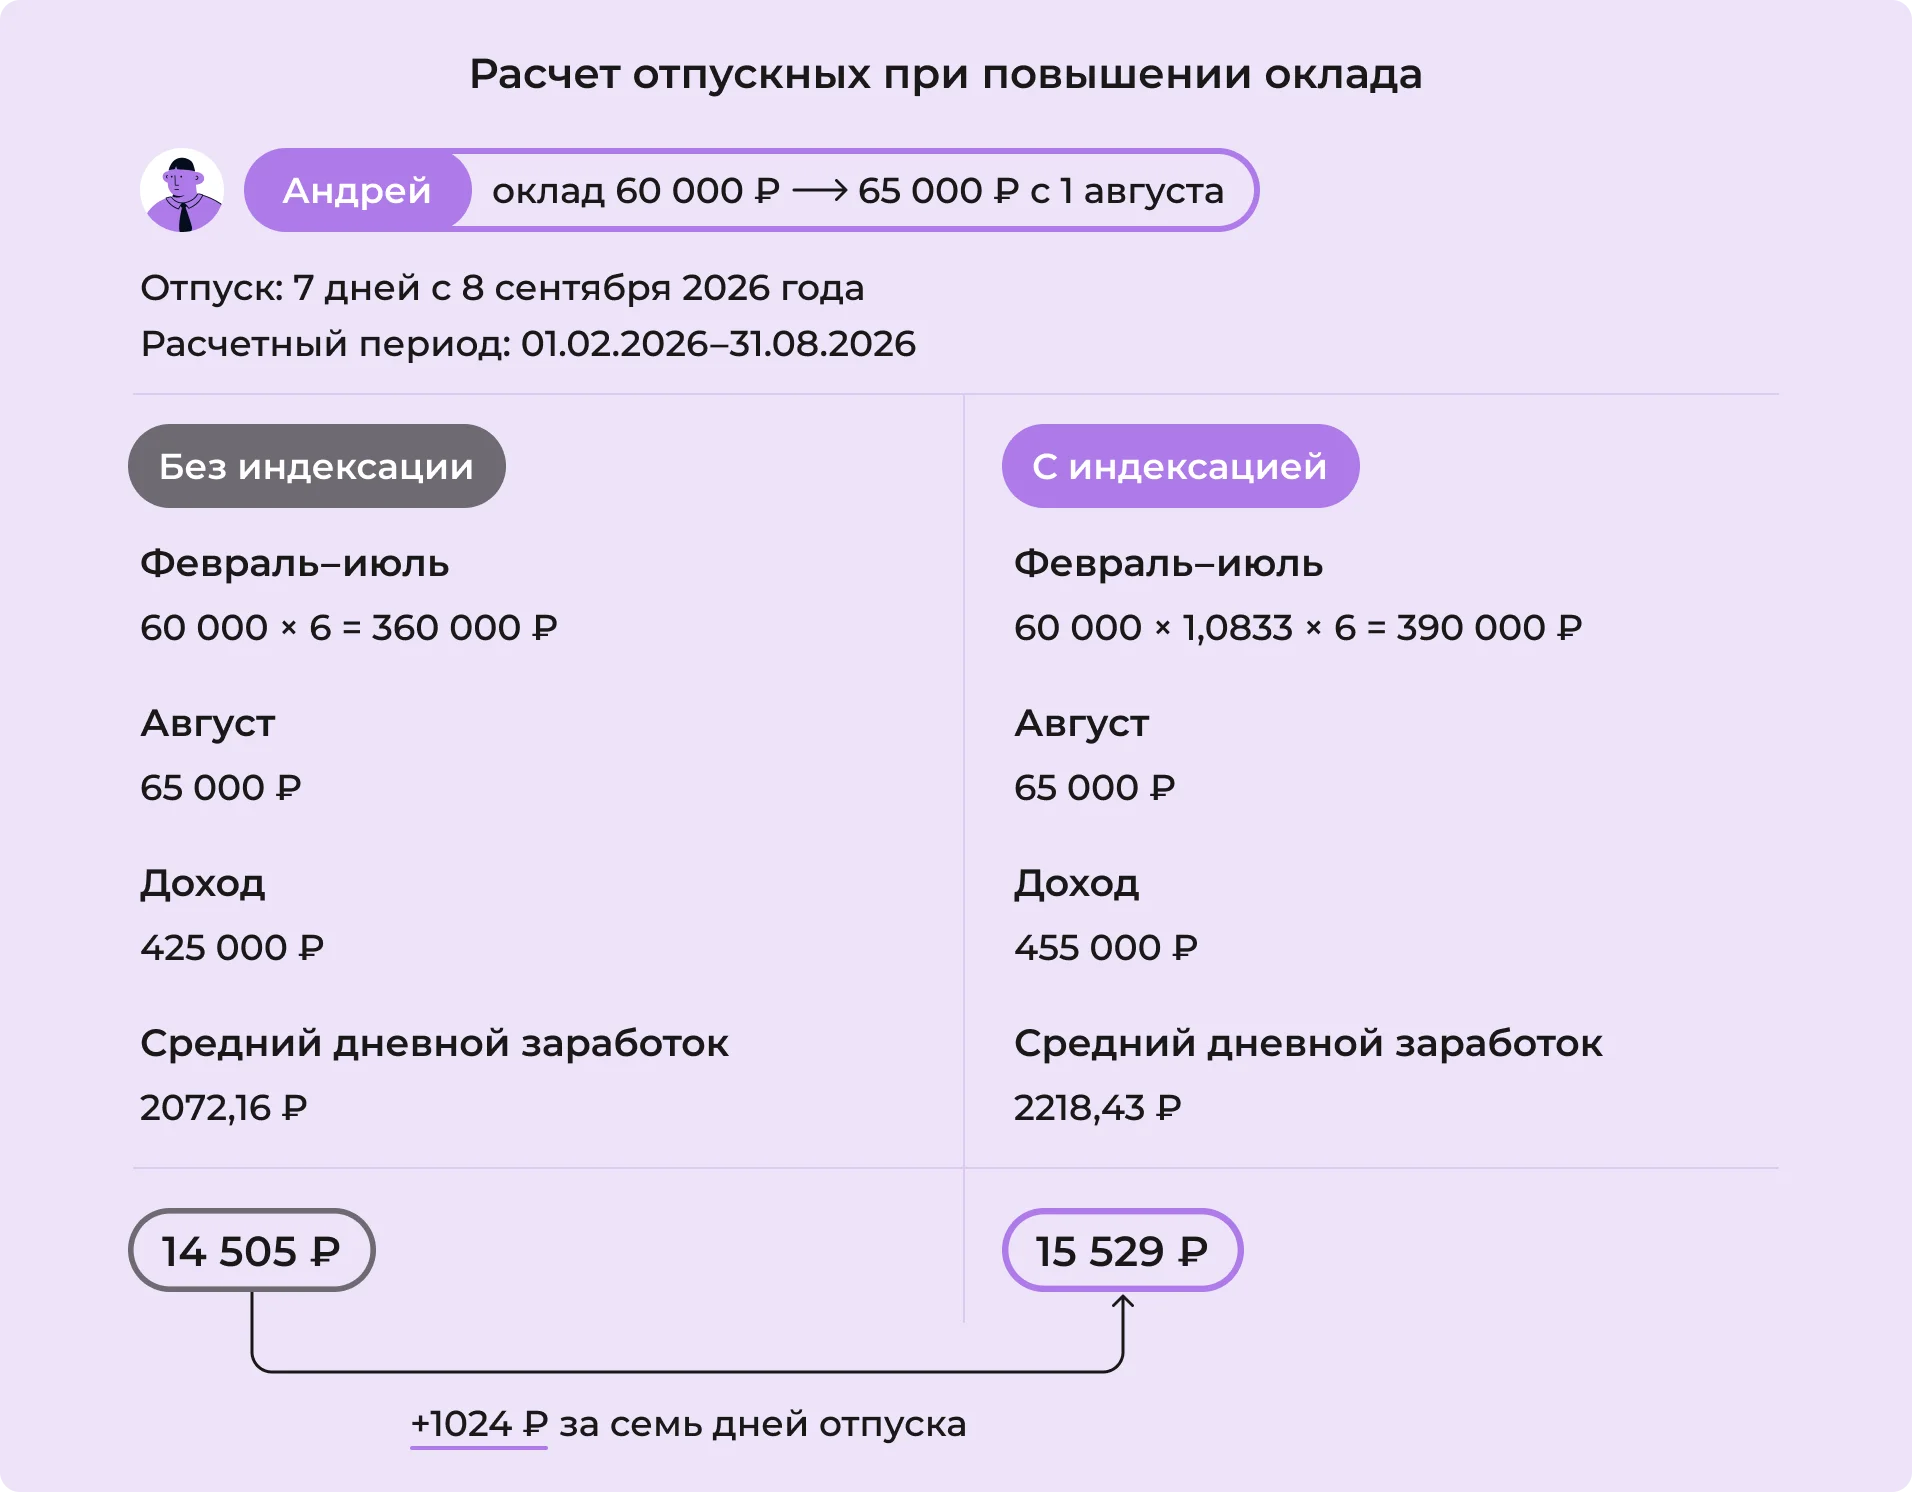
Андрей устроился в компанию 1 февраля 2026 года на зарплату 60 тысяч рублей. С 1 августа 2026 года всем сотрудникам повысили оклад — теперь он получает 65 тысяч. С 8 сентября 2026 года Андрей уходит в отпуск на семь дней. Отпусков и больничных за время работы у него не было.
Шаг 1. Считаем коэффициент повышения
Коэффициент повышения = Оклад после повышения / Оклад до повышения
65 000 / 60 000 = 1,0833
Шаг 2. Индексируем выплаты до повышения
Расчетный период — с 1 февраля по 31 августа 2026 года, семь полных месяцев. Шесть месяцев Андрей отработал по старому окладу, один — по новому.
- февраль — июль: 60 000 × 1,0833 × 6 = 390 000 рублей;
- август: 65 000 рублей.
Доход после индексации — 455 000 рублей.
Шаг 3. Считаем средний дневной заработок и сумму отпускных
- календарные дни: 29,3 × 7 = 205,1 дня;
- средний дневной заработок: 455 000 / 205,1 = 2218,43 рубля;
- отпускные: 2218,43 × 7 = 15 529,01 рубля;
- НДФЛ 13%: 2019 рублей.
На карту Андрей получает 13 510,01 рубля.
Без индексации доход составил бы 425 000 рублей, средний дневной заработок — 2072,16 рубля, а отпускные — 14 505,12 рубля. Коэффициент повышения добавил Андрею 1024 рубля.
Расчет отпускных: пример для неполного рабочего времени
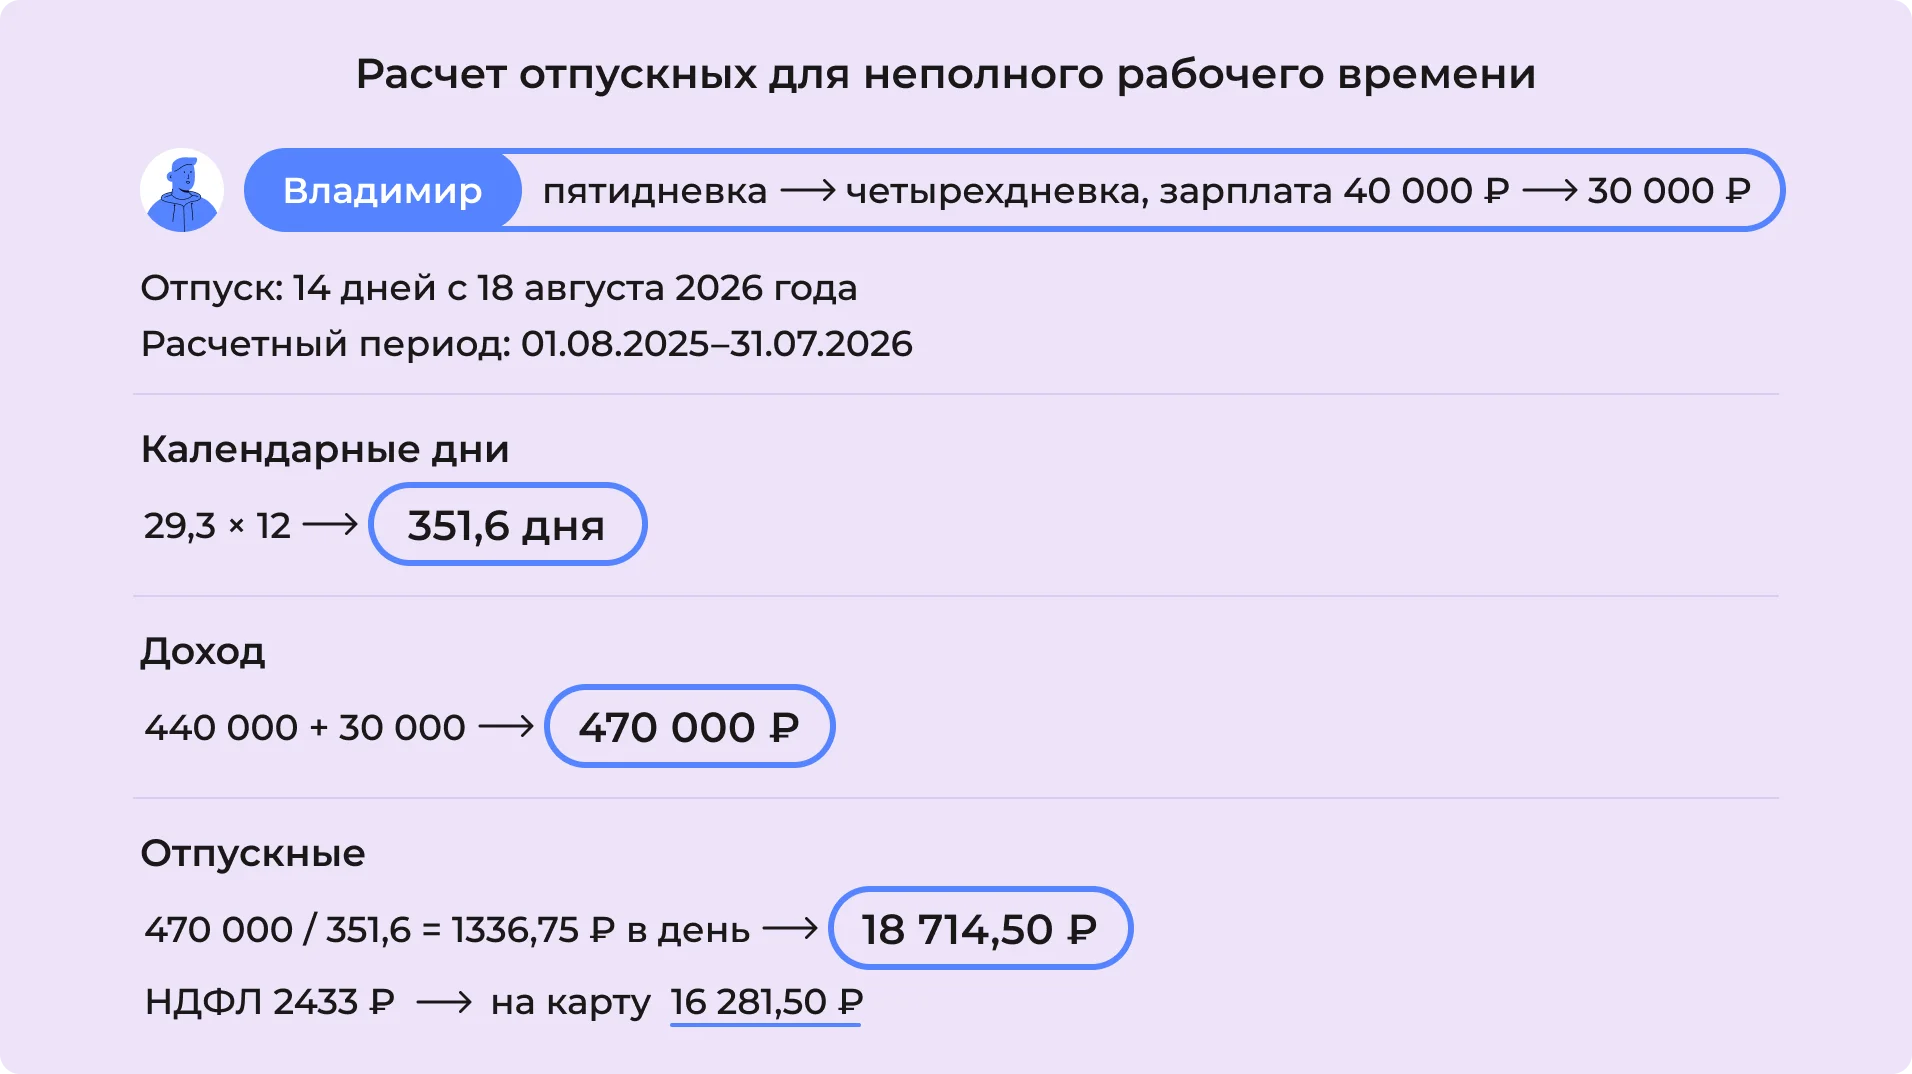
Владимир работал пять дней в неделю и получал 40 тысяч рублей в месяц. С 1 июля 2026 года он перешел на четырехдневную рабочую неделю с зарплатой 30 тысяч рублей. С 18 августа 2026 года он уходит в отпуск на 14 дней.
По статье 93 ТК РФ переход на неполное рабочее время не сокращает отпуск: он составляет все те же 28 календарных дней в год. Отдельной формулы для неполного рабочего времени тоже нет — по пункту 12 Положения №540 средний дневной заработок считают по общим правилам.
Шаг 1. Определяем расчетный период
Расчетный период — с 1 августа 2025 года по 31 июля 2026 года, пропусков не было.
29,3 × 12 = 351,6 дня
Шаг 2. Считаем доход за расчетный период
- 11 месяцев по 40 000 рублей: 440 000 рублей;
- июль 2026 года по новому окладу: 30 000 рублей.
Итого: 470 000 рублей.
Шаг 3. Рассчитываем средний дневной заработок и сумму отпускных
- 470 000 / 351,6 = 1336,75 рубля;
- отпускные: 1336,75 × 14 = 18 714,50 рубля;
- НДФЛ 13%: 2433 рубля.
На карту Владимир получает 16 281,50 рубля.
Если бы Владимир остался на пятидневке, его доход за период составил бы 480 000 рублей, а отпускные — 19 112,66 рубля. Разница всего 398 рублей, потому что новая зарплата попала лишь в один месяц расчетного периода из 12.
Что делать, если неверно посчитали отпускные или задержали выплату
Если сотрудник сомневается в сумме, проверьте расчет по порядку:
- Запросите детализацию. Нужны границы расчетного периода, перечень исключенных дней, сумма учтенных начислений и количество календарных дней.
- Проверьте два места, где ошибаются чаще всего. Возможно, в доход не включили премию за предшествующий год, потому что бухгалтерия начислила ее позже. Или не применили коэффициент повышения после общего роста окладов.
- Доплатите разницу, если ошибка подтвердилась. Заявление от сотрудника не нужно, достаточно справки от бухгалтера и распоряжения руководителя.
Что грозит работодателю за задержку отпускных
Если отпускные пришли позже чем за три календарных дня до отпуска:
- Сотрудник вправе перенести отпуск на другое время по статье 124 ТК РФ.
- Работодатель выплачивает компенсацию по статье 236 ТК РФ — не ниже 1/150 ключевой ставки Банка России от невыплаченной суммы за каждый день просрочки.
- Трудовая инспекция может оштрафовать работодателя по статье 5.27 КоАП РФ.
Частые вопросы
Умножьте средний дневной заработок на количество календарных дней отпуска. Средний дневной заработок — это доход за расчетный период, поделенный на количество календарных дней в нем. Если последние 12 месяцев отработаны полностью, формула упрощается: годовой заработок разделите на 12 и на 29,3.
12 календарных месяцев перед месяцем начала отпуска. Если сотрудник работает в компании меньше года, учитывают все время работы. Если в расчетном периоде не было ни одного отработанного дня — например, из-за декрета, — берут предшествующий период такой же длительности.
Причин три:
- Больничные, командировки и отпуска за свой счет исключают из расчетного периода вместе с выплатами за эти дни, и размер среднего заработка снижается.
- Отпускные считают по календарным дням, а зарплату — по рабочим.
- Часть выплат в расчет не входит: материальная помощь, компенсация питания и проезда, премии за периоды за пределами расчетного.
Сумму отпускных определяют всего две величины — средний дневной заработок и число дней отдыха. Месяц, на который выпал отпуск, на нее не влияет, зато меняет общий доход. Здесь работают три приема:
- Уходите в отпуск после повышения окладов или начисления годовой премии. Средний дневной заработок вырастет, а вместе с ним и отпускные.
- Планируйте отпуск на месяцы с большим количеством рабочих дней. В 2026 году это июль — 23 рабочих дня, затем апрель, сентябрь, октябрь и декабрь по 22. Даты удобно сверять по производственному календарю.
- Избегайте месяцев с праздниками. Наименее выгодный месяц — январь: в 2026 году в нем 15 рабочих дней.
Да, налог удерживают по тем же правилам, что и с зарплаты. Ставка зависит от годового дохода сотрудника: до 2,4 миллиона рублей — 13%, дальше действуют повышенные ставки.
Не позднее чем за три дня до начала отпуска. Если срок нарушен, сотрудник может потребовать перенести отпуск, а работодатель начисляет компенсацию за каждый день задержки.
Что в итоге
- Отпускные — это не прибавка к зарплате, а замена заработка за дни отдыха. По закону каждому сотруднику положено минимум 28 календарных дней оплачиваемого отпуска в год.
- С 1 сентября 2025 года средний заработок считают по Положению №540, утвержденному постановлением от 24.04.2025. Прежнее постановление от 24.12.2007 №922 утратило силу.
- Сумма отпускных зависит от границ расчетного периода, календарных дней в нем, дохода за период и количества дней отпуска.
- Порог в 14 дней из статьи 121 ТК РФ относится к стажу, а не к среднему заработку. Переносить его на расчетный период нельзя: отпуск за свой счет уходит оттуда целиком, сколько бы дней он ни длился.
- Коэффициент повышения применяют, только если оклады выросли у всех сотрудников организации или подразделения.
- Если год отработан целиком, хватит короткой формулы: заработок за год нужно разделить на 12 и на 29,3, а результат умножить на дни отпуска.
- Если в расчетном периоде есть пропуски, отпускные считают по общей формуле — через доход и календарные дни отработанного времени.
- Работодатель выплачивает отпускные за три календарных дня до начала отпуска. При задержке сотрудник вправе перенести отпуск и получить компенсацию.