Когда покупатель выбирает товар в интернет-магазине, ему удобно оплатить заказ сразу на сайте — картой или через Систему быстрых платежей. Для этого продавец подключает онлайн-оплату: платежный сервис списывает деньги, сайт отмечает заказ оплаченным, а онлайн-касса отправляет покупателю чек.
Рассказываем, как сделать оплату на сайте самозанятому, ИП и ООО, что подготовить к проверке банка и во сколько обойдется прием платежей вместе с кассой.
Попробуйте бесплатно →
Что нужно, чтобы принимать оплату на сайте
Продавец заключает договор с банком или платежным сервисом, а затем ставит на сайт платежный модуль и подключает онлайн-кассу. Через модуль покупатель платит картой или по QR-коду через СБП, а продавец видит в заказе, прошел ли платеж. Онлайн-касса отправляет чек покупателю и в налоговую.
Интернет-эквайринг — это услуга банка или платежного сервиса, которая позволяет продавцу принимать на сайте оплату картой, через СБП и другими безналичными способами.
Когда интернет-эквайринг подключен, продавец получает оплату за заказ так:
- Покупатель оформляет заказ, и сайт открывает страницу оплаты.
- Покупатель вводит данные карты или сканирует QR-код СБП.
- Платежный сервис отправляет запрос в банк покупателя, и банк списывает деньги.
- Сервис сообщает сайту о платеже, и платежный модуль меняет статус заказа на «Оплачен».
- Онлайн-касса передает чек в налоговую через ОФД — оператора фискальных данных. Копию чека покупатель получает на почту или телефон.
- Сервис переводит деньги на расчетный счет продавца за вычетом своей комиссии. Обычно деньги приходят через один — три рабочих дня, точный срок указан в договоре продавца с сервисом.
Размер комиссии зависит от того, кто проводит платежи: банк напрямую или платежный агрегатор.
Чем эквайринг банка отличается от платежного агрегатора
У продавца есть два варианта: работать с банком напрямую или через посредника. От выбора зависят комиссия, срок подключения и способы оплаты, которые увидит покупатель.
Банк-эквайер — это банк, который по договору с продавцом принимает платежи покупателей и переводит деньги на его расчетный счет.
Нередко банки подключают интернет-эквайринг только тем продавцам, которые открыли у них расчетный счет. Форму оплаты с сайтом связывает программист, и на подключение уходит от нескольких дней до нескольких недель. Чеки продавец отправляет через свою или облачную онлайн-кассу. Банк-эквайер удерживает комиссию с транзакции, то есть с каждого платежа покупателя, и при росте оборота часто соглашается снизить ставку. Такую схему выбирают ООО и ИП с большим оборотом, у которых есть программист в штате или на подряде.
Платежный агрегатор — это компания-посредник, которая по одному договору подключает к сайту продавца сразу несколько способов оплаты.
Платежный агрегатор объединяет способы оплаты на одной странице. Покупатель может заплатить картой, через СБП, SberPay или T-Pay, электронным кошельком или частями. Деньги агрегатор переводит на расчетный счет продавца в любом банке. Подключение часто занимает один день, абонентской платы обычно нет, а многие агрегаторы сами формируют чеки. За это удобство агрегатор берет более высокую комиссию, чем банк. Такая схема подходит самозанятым, небольшим ИП и магазинам, которые только начинают продавать онлайн.
Банки и агрегаторы часто меняют тарифы. Комиссию, срок зачисления денег и плату за возвраты продавец сверяет на сайте сервиса перед тем, как подписать договор.
Как подключить онлайн-оплату самозанятому, ИП и ООО
От статуса продавца зависит, куда приходят деньги покупателей и кто формирует чек. Ниже — порядок для каждого статуса и для продавца, у которого пока нет сайта.
Если продавец — самозанятый
Самозанятый принимает оплату за свои услуги, работы и вещи, которые сделал сам. Перепродавать чужие товары, продавать подакцизные и маркированные товары закон о самозанятых запрещает — для таких продаж нужен статус ИП.
Для приема платежей самозанятый выбирает банк или агрегатор с тарифом для самозанятых, и деньги приходят на его счет или карту. Самозанятый формирует чек в приложении «Мой налог» и отправляет его покупателю. Если покупатель заплатил картой на сайте, чек нужен в момент оплаты. Если деньги пришли переводом на счет, самозанятый формирует чек до девятого числа следующего месяца. Многие банки и агрегаторы связаны с сервисом «Мой налог» и формируют чеки сами.
За опоздание с чеком налоговая штрафует самозанятого на 20% от суммы платежа, а за повторное нарушение в течение шести месяцев — на всю сумму платежа.
Если продавец — ИП
ИП заключает договор эквайринга от своего имени, и деньги покупателей приходят на его расчетный счет. ИП подключает интернет-эквайринг вместе с онлайн-кассой: своей, облачной или кассой агрегатора, который формирует чеки за продавца. Касса нужна с первого платежа покупателя — физического лица.
Без кассы закон 54-ФЗ разрешает работать только части предпринимателей на патенте — с видами деятельности из отдельного списка. ИП на патенте сверяет свой вид деятельности с этим списком вместе с бухгалтером до того, как запустит оплату на сайте.
Если продавец — ООО
ООО подключает эквайринг так же, как ИП. Договор подписывает директор от имени компании, а деньги приходят только на расчетный счет ООО. Онлайн-кассу компания регистрирует на себя или подключает чеки от агрегатора. Компании с большим числом заказов чаще работают с банком напрямую и подключают оплату через API — канал, по которому сайт и банк обмениваются данными без участия сотрудников.
Если у продавца нет сайта
Продавец без сайта создает платежную ссылку в личном кабинете банка или агрегатора и отправляет ее покупателю в мессенджере, по СМС или почте. Покупатель открывает ссылку и платит картой или через СБП. Чек при этом нужен так же, как при оплате на сайте: самозанятый формирует его в приложении «Мой налог», ИП и ООО — через онлайн-кассу. Оплата по ссылке удобна мастерам, репетиторам и магазинам, которые продают в переписке. Менеджер может отправлять такие ссылки и из CRM — прямо из карточки клиента.
Каким требованиям должен соответствовать сайт перед подачей заявки
Когда продавец подает заявку на онлайн-оплату, банк или агрегатор проверяет его сайт. Сервис смотрит, понятно ли покупателю, кто продает, что именно и на каких условиях. Для одобрения заявки сайт должен содержать публичную оферту, реквизиты продавца и цены. Также сайт должен содержать политику обработки персональных данных — ее публикацию требует закон о персональных данных.
Публичная оферта — это опубликованное на сайте предложение заключить договор, которое покупатель принимает, когда оплачивает заказ.
Перед подачей заявки продавец проверяет сайт по этим критериям:
- В оферте описаны условия оплаты, доставки и возврата.
- В разделе контактов указаны ИННИНН (идентификационный номер налогоплательщика) — это персональный цифровой код, который Федеральная налоговая служба использует для учета налогоплательщиков., ОГРНОГРН (основной государственный регистрационный номер) — это уникальный 13-значный цифровой код, который Федеральная налоговая служба присваивает юридическому лицу при регистрации. или ОГРНИПОГРНИП — это основной государственный регистрационный номер индивидуального предпринимателя. Уникальный 15-значный цифровой код, который Федеральная налоговая служба присваивает физическому лицу при регистрации в качестве индивидуального предпринимателя., юридический адрес, телефон и почта продавца.
- У каждого товара или услуги есть описание и цена в рублях.
- Корзина или форма заказа работает: покупатель проходит весь путь от выбора товара до оформления заказа.
- Сайт работает по защищенному протоколу HTTPSHTTPS (HyperText Transfer Protocol Secure) — это защищенная версия обычного протокола HTTP, которую используют для обмена данными между браузером и веб-сайтом.: адрес начинается с https, а данные покупателя сайт передает в зашифрованном виде.
- На сайте опубликована политика обработки персональных данных — этого требует закон о персональных данных.
- Если деятельность требует лицензии, на сайте указаны ее номер и срок действия.
Отдельно продавец проверяет формы, где покупатель оставляет имя, телефон и адрес. Для оформления и доставки заказа согласие на обработку данных не нужно: продавец использует их, чтобы выполнить договор с покупателем. Если продавец собирает контакты для рассылок и рекламы, с 1 сентября 2025 года он оформляет согласие самостоятельным документом, без привязки к оферте и политике.
Какие документы нужны для подключения эквайринга
Продавцу нужно подготовить паспорт, ИНН и реквизиты счета, на который придут деньги. Заявку он заполняет онлайн на сайте банка или агрегатора и прикладывает к ней документы.
Остальной набор зависит от статуса продавца:
- Самозанятый добавляет справку о постановке на учет, которую формирует в приложении «Мой налог». Для выплат подойдет его личный счет или карта.
- ИП указывает ОГРНИП. Выписку из госреестра многие сервисы получают сами по ИНН предпринимателя.
- ООО прикладывает паспорт директора, ОГРН, устав и решение о назначении директора. Деньги приходят только на расчетный счет компании.
Если сфера бизнеса кажется банку рискованной, он запрашивает дополнительные сведения:
- данные о бенефициарах — людях, которые владеют компанией и получают от нее доход;
- копию лицензии;
- описание бизнес-модели: что продает компания, кому и как доставляет заказы;
- прогноз оборота на ближайшие месяцы.
Как подключить оплату на сайт: пошаговая инструкция
Перед тем как подключить онлайн-оплату на сайт, продавец решает, кто будет формировать чеки, — это первый из восьми шагов.
- Решает, кто будет формировать чеки. Чек подтверждает покупку, и закон требует отправлять его покупателю при каждой оплате. Самозанятый формирует чеки в «Мой налог» — бесплатном приложении налоговой для самозанятых. ИП и ООО формируют чеки через онлайн-кассу: свою, облачную, которую арендуют у поставщика, или кассу агрегатора, если он выдает чеки за продавца.
- Подготавливает сайт. Продавец сверяет оферту, контакты, цены и форму заказа с требованиями банка и проверяет, что сайт работает по HTTPS.
- Сравнивает банки и агрегаторы. Здесь важны комиссия по картам и СБП, срок зачисления денег и плата за возвраты. Еще продавец проверяет, есть ли у сервиса готовый модуль для платформы сайта и умеет ли сервис формировать чеки.
- Подает заявку. Продавец заполняет анкету на сайте сервиса и прикладывает документы. Если что-то нужно исправить, менеджер сервиса называет причину.
- Подписывает договор. После подписания сервис открывает продавцу доступ в личный кабинет и выдает данные для подключения сайта — например, идентификатор магазина и секретный ключ. Ключ продавец хранит как пароль и никому не пересылает.
- Подключает оплату к сайту. Если сайт собран на конструкторе или готовой платформе, продавец ставит платежный модуль сервиса и вводит в настройках данные из личного кабинета. Самописный сайт подключает программист, а без сайта продавец отправляет покупателям платежные ссылки.
- Настраивает чеки. Если агрегатор формирует чеки сам, продавец включает эту функцию в личном кабинете. Если нет, он подключает облачную кассу и связывает ее с сайтом или платежным сервисом.
- Проводит тестовый платеж. В тестовом режиме сервис имитирует оплату без списания денег. Тестовый платеж подтверждает готовность интеграции — связи сайта с сервисом: заказ получает статус «Оплачен», а покупателю приходит чек. Затем продавец проверяет возврат и переводит магазин в режим настоящих платежей.
Как подключить оплату на конструкторе, CMS и самописном сайте
Если сайт собран на конструкторе или в CMS, продавец подключает оплату сам через готовый платежный модуль. Если сайт с нуля написал программист, он же подключает к нему оплату.
Порядок действий зависит от платформы.
- Конструктор сайтов. Продавец открывает настройки оплаты, выбирает свой банк или агрегатор и вставляет данные из личного кабинета сервиса. Список поддерживаемых сервисов конструктор обычно публикует в справке.
- CMS. Это система управления сайтом, в которой владелец сам меняет страницы, товары и настройки без программирования. В ней продавец устанавливает платежный модуль банка или агрегатора и вводит в его настройках идентификатор магазина и секретный ключ из личного кабинета сервиса. После каждой оплаты сервис отправляет сайту автоматическое сообщение — вебхук (от англ. webhook). Так webhook уведомляет CMS о платеже, и система сама меняет статус заказа на «Оплачен».
- Самописный сайт. Программист подключает сайт к сервису по API и настраивает прием уведомлений. Он же решает, что сайт делает с заказом, если банк отклонил платеж или покупатель вернул товар.
- Сайт без интеграции. Если подключать модуль некогда, продавец создает в личном кабинете сервиса платежную ссылку и добавляет на сайт кнопку «Оплатить», которая ведет по этой ссылке. Покупатель нажимает кнопку и платит на странице сервиса.
Программист обычно делает так, чтобы покупатель вводил данные карты на странице платежного сервиса. Тогда сайт магазина не получает и не хранит номера карт. Магазину остается выполнить лишь часть требований стандарта PCI DSS — международных правил защиты данных платежных карт. Какие требования остаются за магазином, сервис указывает в своей документации.
Как отправлять покупателю чек при оплате на сайте
ИП и ООО формируют чек в момент оплаты и посылают его покупателю на почту или телефон — так требует закон о кассах 54-ФЗ. Самозанятому касса не нужна: он формирует чек в приложении «Мой налог».
У ИП и ООО есть три варианта:
- Своя касса. Продавец покупает кассу и фискальный накопитель — блок памяти внутри кассы, который сохраняет каждый чек для налоговой. Накопитель работает ограниченный срок, от года до трех лет, а потом продавец покупает новый. Кассу он регистрирует в налоговой с электронной подписью и заключает договор с ОФД. Такой вариант подходит магазинам, которые продают и онлайн, и в точке продаж.
- Облачная касса. Продавец арендует кассу у поставщика: она стоит в дата-центре, а поставщик помогает с регистрацией и ОФД и сам вовремя меняет накопитель. Облачная касса подходит интернет-магазинам без офлайн-точки.
- Чеки от агрегатора. Продавец включает услугу в личном кабинете, и сервис формирует чеки на своих кассах как платежный агент. Так удобно начинать небольшим ИП и ООО, которые только запускают продажи.
У чеков от агрегатора есть особенность: кассы принадлежат сервису, поэтому в чеке он указан как агент, а продавец — как поставщик. Некоторые сервисы не работают по такой схеме с маркированными товарами и отдельными налоговыми режимами. Перед подключением продавцу нужно уточнить эти ограничения у сервиса и обсудить схему с бухгалтером.
Если покупатель оплачивает заказ на сайте, а получает его через несколько дней, продавец обычно формирует два чека. Первый он отправляет в день оплаты: этот чек подтверждает, что деньги пришли. Второй — в день, когда покупатель получает заказ: он подтверждает, что товар передан и уже оплачен. Порядок для своего случая продавцу лучше сверить с бухгалтером.
За прием оплаты без кассы налоговая штрафует ИП на сумму от четверти до половины платежа, но минимум на 10 тысяч рублей. ООО за то же нарушение платит 75-100% суммы платежа, минимум 30 тысяч рублей. Если касса работает, но чек не дошел до покупателя, ООО получает предупреждение или штраф 10 тысяч рублей, а ИП — предупреждение или штраф 2000 рублей.
Сколько стоит прием онлайн-платежей для продавца
Кроме комиссии за каждый платеж, продавец платит за кассу, ОФД, фискальный накопитель и доработку сайта. Поэтому полную стоимость, которую продавец отдает за прием платежей на сайте, удобно считать целиком за месяц.
Когда покупатель платит через СБП, продавец отдает меньшую комиссию по двум причинам:
- Комиссию по СБП ограничивает Банк России: она составляет 0,4-0,7% от суммы платежа, а по картам обычно 1,5-2,5%.
- С 2026 года банки начисляют НДС 22% на комиссию за эквайринг по картам — это ввел закон 425-ФЗ. Платежи через СБП от НДС освобождены.
Поэтому, когда продавец сравнивает тарифы на сайтах банков и агрегаторов, он проверяет, включен ли НДС в комиссию по картам. Если на сайте указано 2,8% без НДС, с налогом продавец отдаст около 3,4% от каждого платежа.
Рассчитаем, сколько мастерская сэкономит, если через СБП будут платить 40% покупателей.
| Способ оплаты | Оборот в месяц | Комиссия в месяц |
| Карты, 60% покупателей | 302,4 тысячи рублей | Около 8,5 тысячи рублей |
| СБП, 40% покупателей | 201,6 тысячи рублей | Около 1,4 тысячи рублей |
| Итого | 504 тысячи рублей | Около 9,9 тысячи рублей |
По сравнению с оплатой только картами мастерская экономит около 4,2 тысячи рублей в месяц, или примерно 50 тысяч в год.
К комиссии продавец добавляет плату за кассу или чеки от агрегатора и договор с ОФД. Со своей кассой он платит еще за фискальный накопитель и электронную подпись. Отдельно стоит прочитать в договоре условия возвратов: одни сервисы берут плату за каждый возврат, другие оставляют себе комиссию за исходный платеж.
Комиссию эквайринга продавец учитывает вместе с другими операционными издержками магазина: так проще увидеть, на какой статье расходов он переплачивает.
Какие способы оплаты подключить в первую очередь
Для старта продавцу хватит банковских карт и СБП. Другие способы оплаты он добавляет, когда видит, как платят его покупатели.
По данным опроса Банка России за 2025 год, дебетовой картой расплачиваются 79% россиян. QR-кодом через СБП платят 38% опрошенных, переводами через мобильные и онлайн-банки — 36%, кредитной картой — 24%.
Данные банков о реальных платежах подтверждают, что картами платят чаще. Точка Банк проанализировал покупки у своих клиентов с мая 2025 по май 2026 года: картами оплатили 74% покупок, через СБП — 26%. При этом средний платеж по СБП оказался почти в четыре раза выше: 4,2 тысячи рублей против 1,1 тысячи по картам. В эквайринговой сети банка «Русский Стандарт» доля покупок через СБП летом 2026 года выросла до 48%, а средний платеж снизился до 985 рублей: покупатель чаще оплачивает через СБП даже мелкие покупки.
Доли отличаются, потому что опрос показывает привычки людей, а банковские данные — платежи в сети конкретного банка. Для продавца из них следует одно: покупатели пользуются и картами, и СБП, поэтому на сайте нужны оба способа оплаты. Чем выше чек, тем больше продавец экономит на комиссии по СБП, но часть покупателей выбирает карту ради кешбэка.
Другие способы оплаты продавец подключает для конкретной задачи.
- Pay-сервисы. Это SberPay, T-Pay, Mir Pay и другие сервисы оплаты с телефона. Покупателю не нужно вводить данные карты, поэтому оплата занимает несколько секунд.
- Оплата частями. Покупатель делит сумму на несколько платежей, а продавец получает деньги сразу. Такой способ помогает продавать дорогие товары — например, мебель или технику.
- Рекуррентные платежи. Сервис списывает деньги по расписанию с согласия покупателя. Их подключают онлайн-школы, подписные сервисы и компании с ежемесячной оплатой.
Как Битрикс24 CRM помогает принимать оплату на сайте и в чатах
В Битрикс24 CRM менеджер принимает оплату там же, где общается с клиентом: на сайте, в чате, по СМС или прямо из карточки сделки. Контакт-центр собирает в CRM обращения с сайта, из мессенджеров и соцсетей, поэтому переписка, заказ и статус оплаты хранятся в одной карточке.
Вот что Битрикс24 CRM делает на каждом шаге оплаты — от подключения сервиса до отметки, что клиент заплатил.
Подключает платежные системы и онлайн-кассы
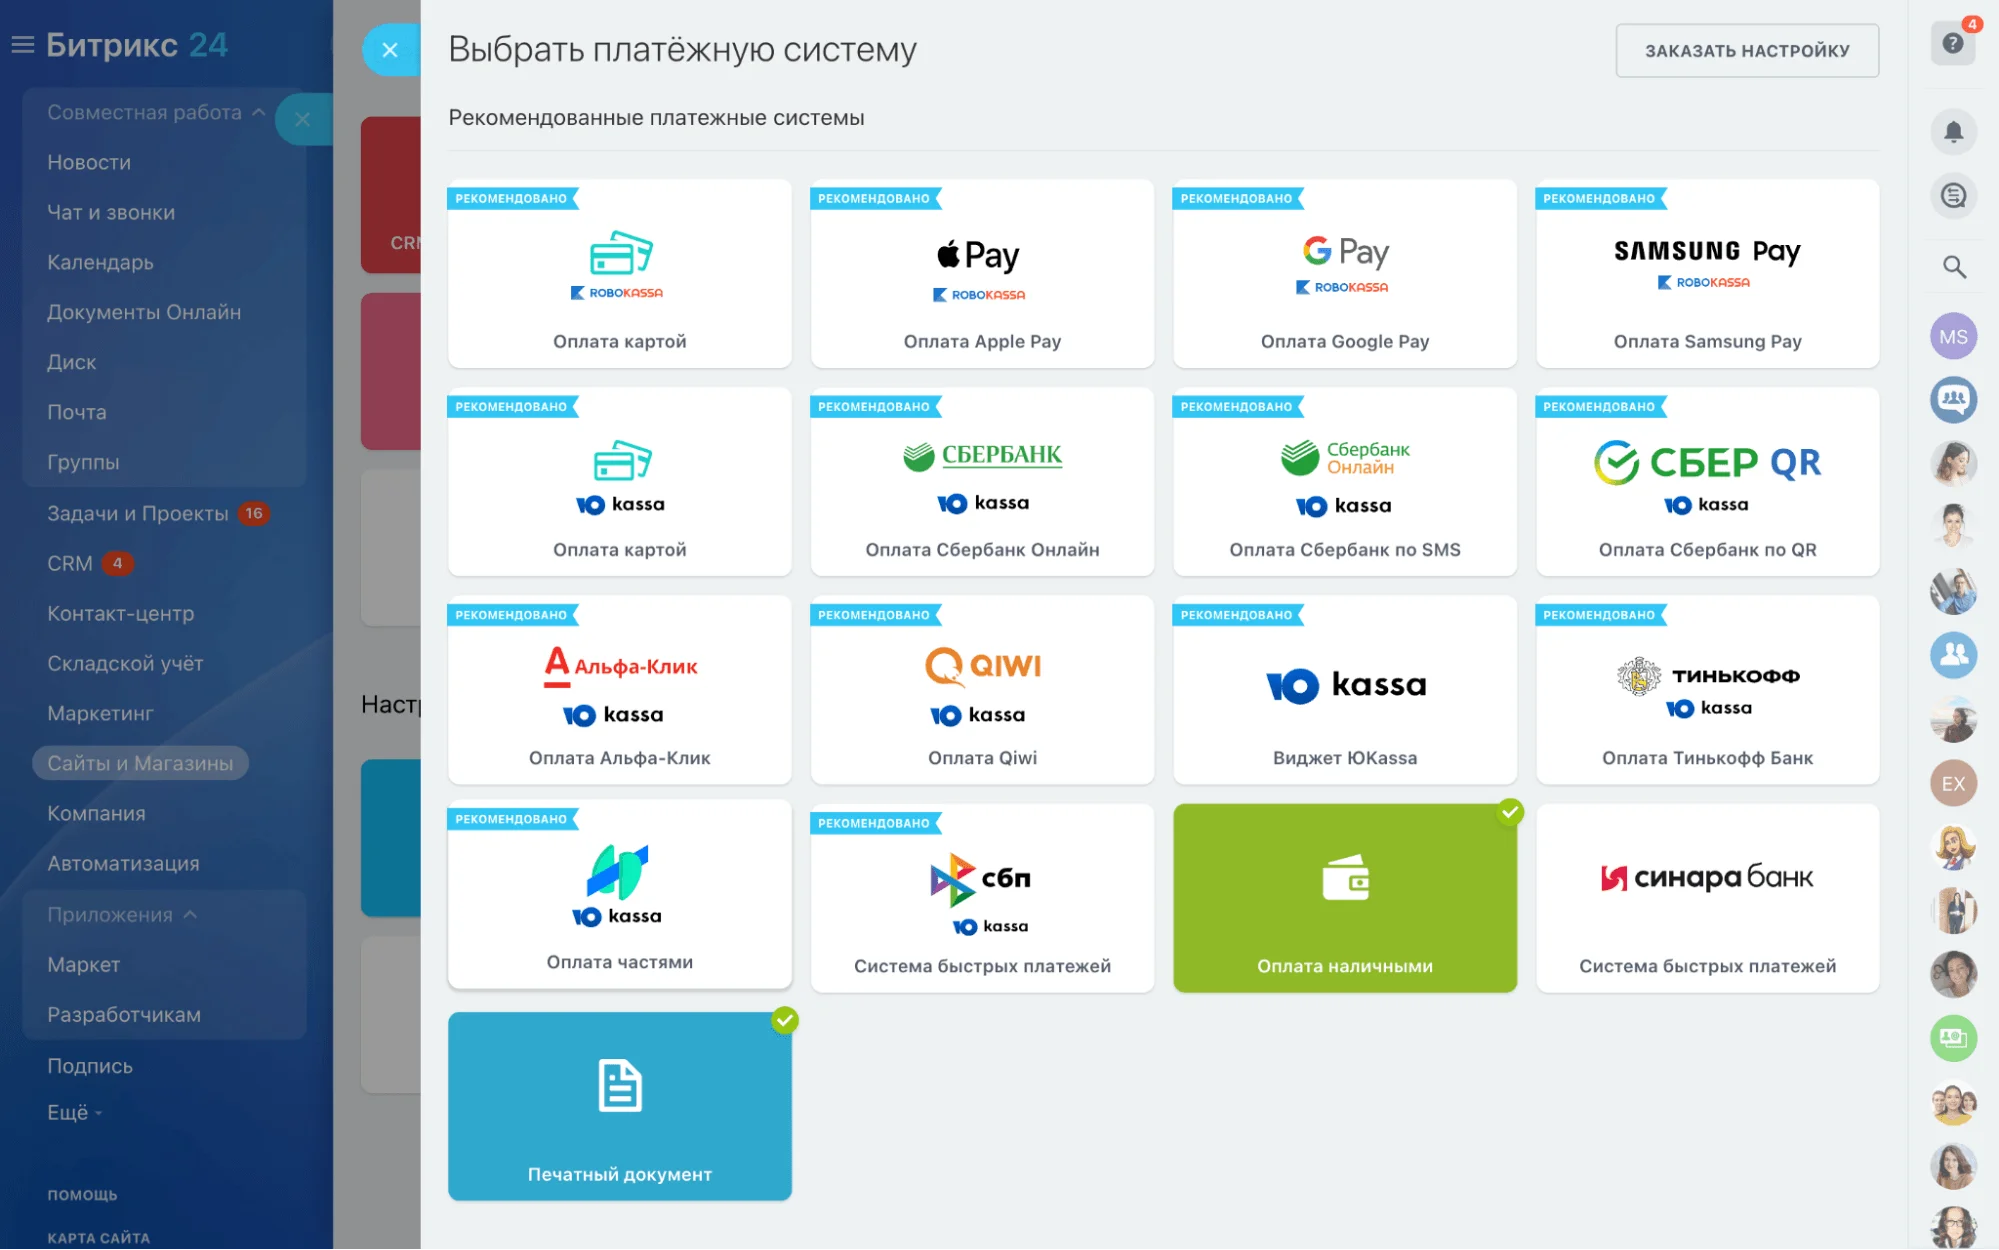
Администратор подключает платежные системы в разделе Центр продаж — на это нужен минимум один рабочий день. Проще всего начать с платежных агрегаторов ЮKassa и Robokassa: через ЮKassa компания принимает карты, СБП, SberPay, T-Pay и покупки в кредит, через Robokassa — карты и СБП. Другие платежные системы подключаются напрямую, а дополнительные модули есть в Маркетплейсе Битрикс24 — каталоге приложений для портала.
Для чеков по 54-ФЗ компания подключает онлайн-кассу. Битрикс24 работает с кассами и сервисами «Атол», Orange Data, «Эвотор», «Штрих-М», «Бизнес.Ру», «Онлайн-Чеки» и Robokassa. Если своей кассы нет, чеки за компанию формируют агрегаторы: администратор включает Чеки от ЮKassa или Робочеки от Robokassa.
Отправляет ссылку на оплату из сделки
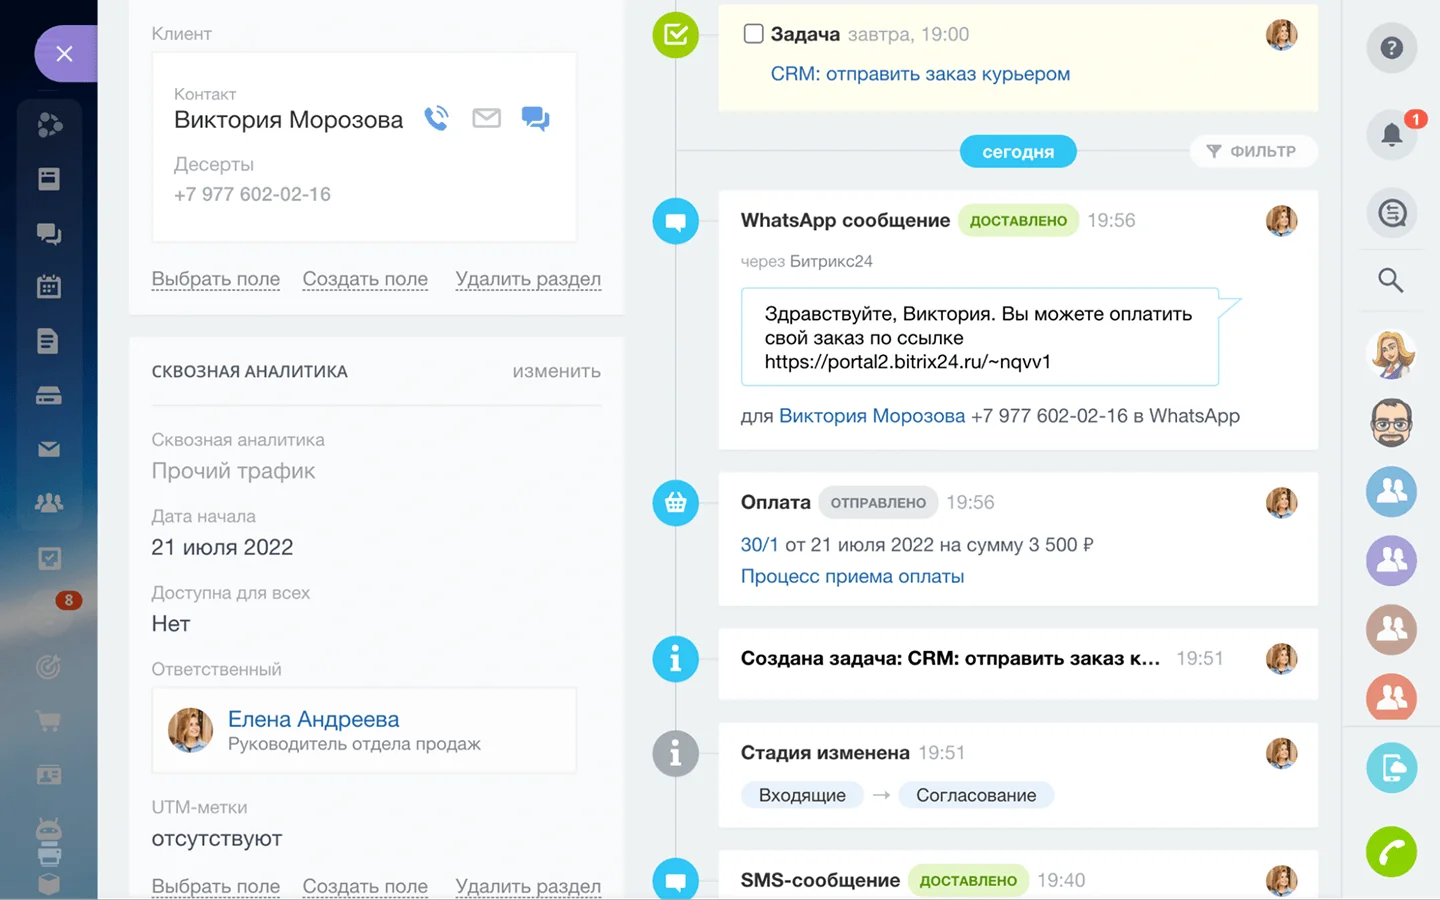
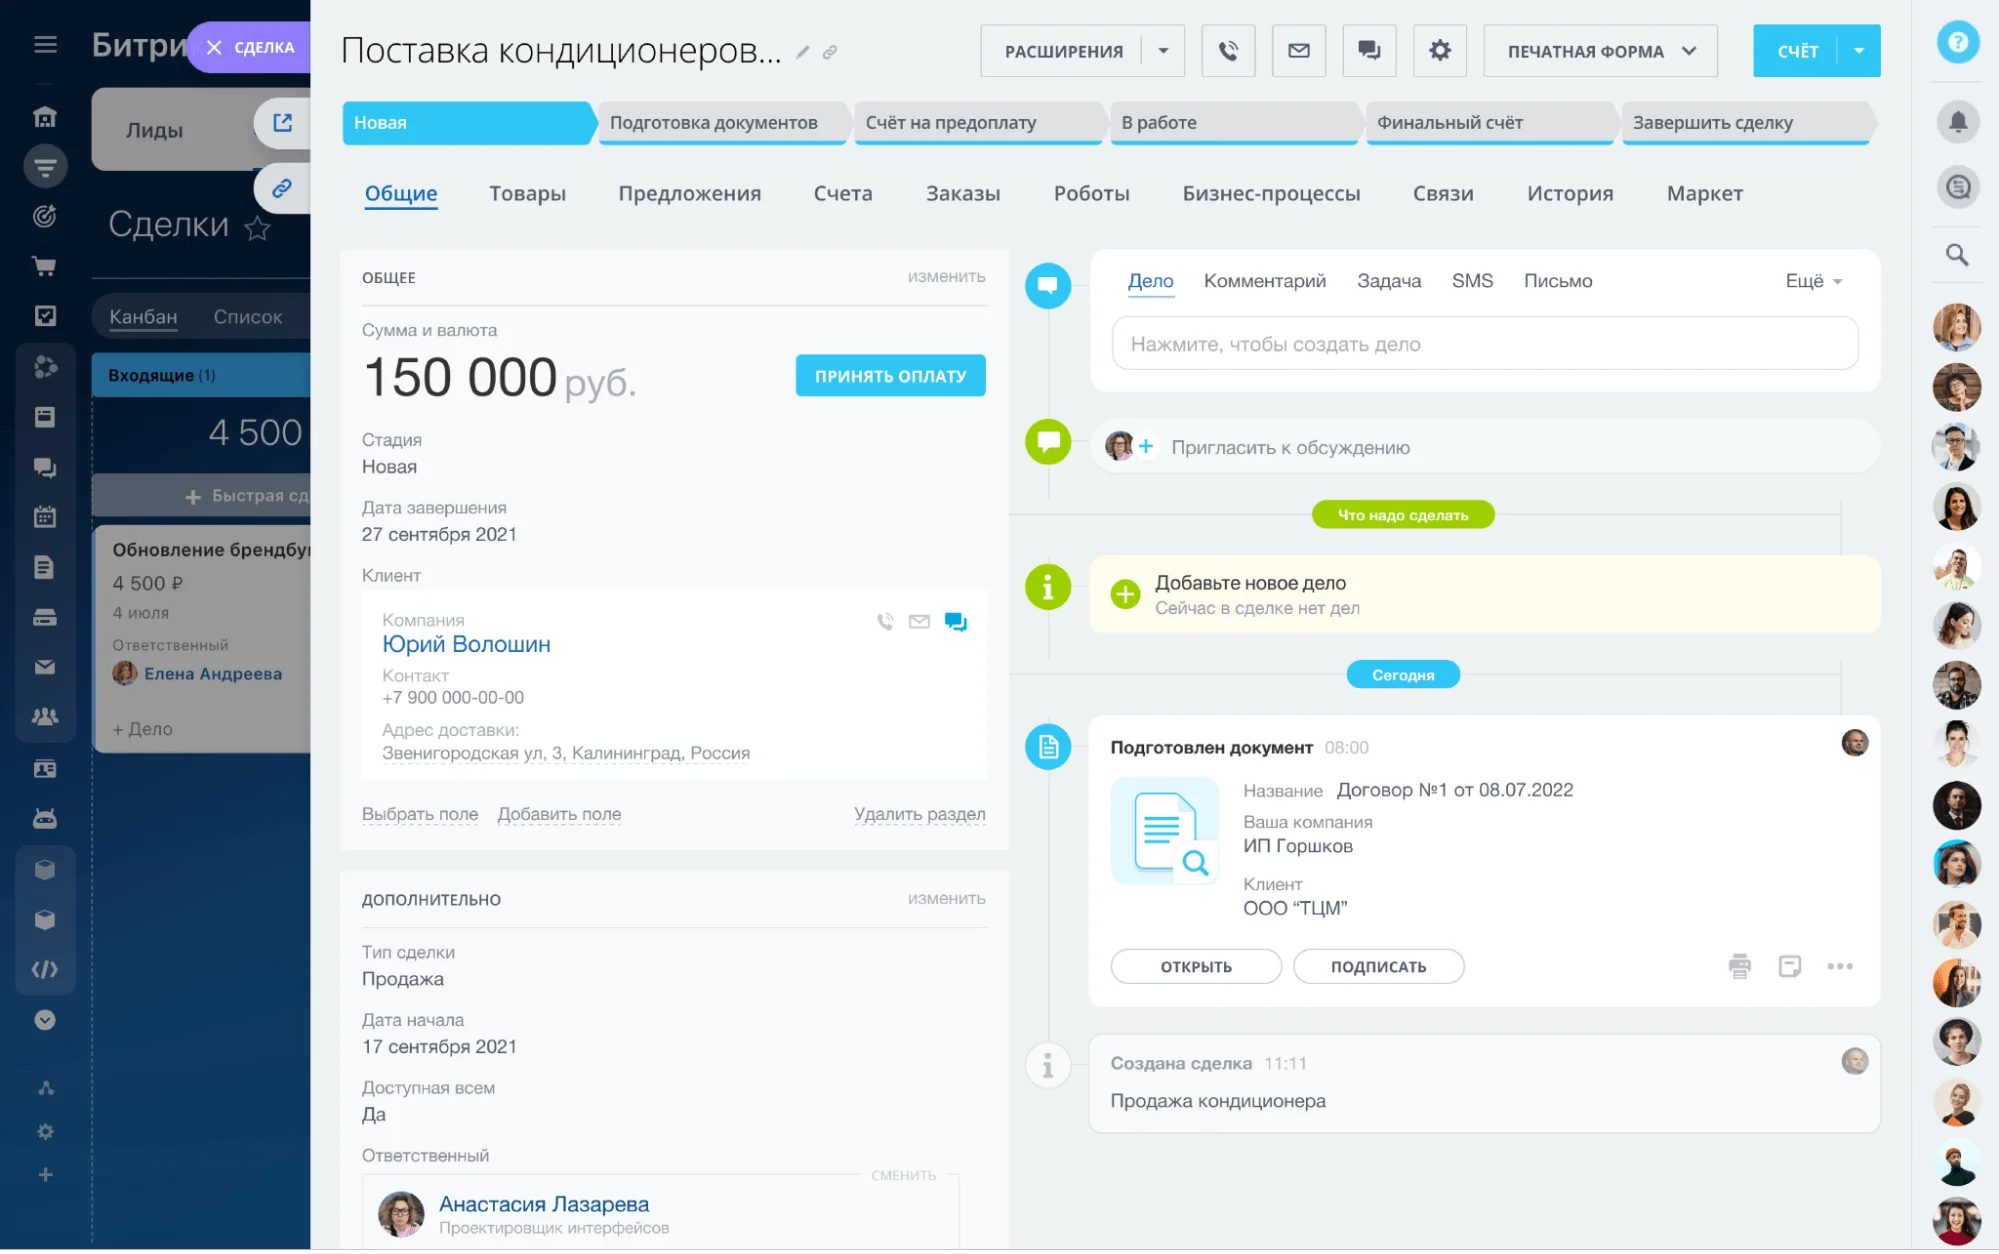
Менеджер принимает заявку по телефону, в чате на сайте или в мессенджере и прямо во время разговора собирает заказ в карточке сделки: добавляет товары, сумму и способы оплаты. Затем он нажимает кнопку отправки, и клиент получает ссылку на оплату в мессенджере или по СМС. Клиент открывает ссылку и выбирает удобный способ оплаты.
Ювелирный бренд Hands Remember продает украшения через сайт на Tilda и в Instagram*. Часть клиентов начинала разговор в переписке, но до оформления заказа на сайте не доходила, и заказы терялись на переходе.Партнер подключил модуль для оплаты в CRM. Теперь менеджер собирает заказ в сделке, нажимает «Принять оплату» и отправляет клиенту ссылку в WhatsApp. Клиент платит картой, в карточке загорается статус «Оплачено», менеджеру приходит уведомление — и заказ сразу уходит в работу.Читать кейс целиком
Ссылку можно отправлять и без участия менеджера. Когда сделка переходит на стадию ожидания оплаты, робот «Создать ссылку на оплату» формирует ссылку, а робот «Отправить письмо» пересылает ее клиенту.
Показывает, оплатил ли клиент заказ
Битрикс24 CRM показывает путь платежа в карточке сделки: менеджер видит, ушла ли ссылка клиенту, перешел ли он по ней и оплатил ли заказ. Все события CRM сохраняет в таймлайне — ленте событий по сделке, а статус оплаты менеджер видит и на канбан-доске, где сделки распределены по стадиям.
Если компания выставляет клиентам счета в CRM, администратор настраивает триггер «Отследить оплату счета». Когда счет получает статус «Оплачен», триггер переводит сделку на следующую стадию — например, на сборку заказа. На новой стадии робот ставит сотруднику задачу собрать и отправить товар.
Принимает оплату в интернет-магазине и Telegram
Если сайта у компании еще нет, сотрудник собирает его в конструкторе сайтов и интернет-магазинов Битрикс24. Конструктор связан с CRM: заказ с сайта сразу становится сделкой, а покупатель платит через платежные системы из Центра продаж. Магазин компания может открыть и внутри Telegram: клиент смотрит каталог и оплачивает заказ в мессенджере, а история сделки сохраняется в CRM.
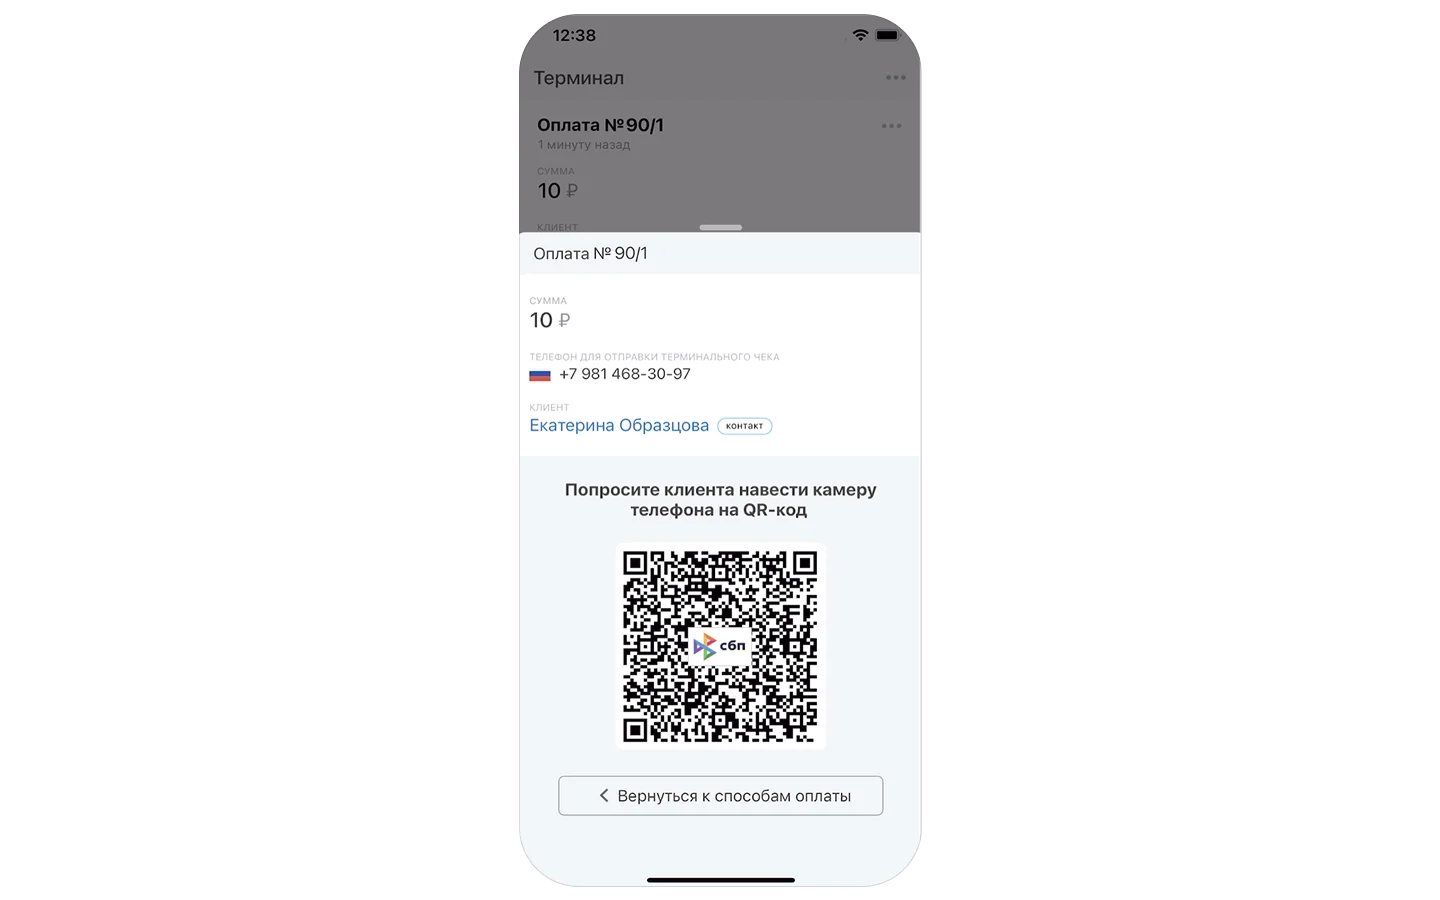
Если курьер принимает оплату при получении, он открывает Битрикс24 Терминал в смартфоне и показывает клиенту QR-код для оплаты. Доставку менеджер оформляет из той же сделки через интеграцию с «Яндекс Доставкой».
Договор с банком или агрегатором компания заключает отдельно: Битрикс24 передает сервису данные о заказе, а деньги проводит банк. Часть модулей в Маркетплейсе выпускают сторонние разработчики, и консультирует по ним разработчик приложения. Набор инструментов зависит от тарифа.
Подробнее о том, как устроен прием оплаты в CRM, — на странице инструмента.
Когда ссылки на оплату, статусы платежей и чеки собраны в одной CRM, менеджеры быстрее передают заказы в работу.
Почему банк может отказать в подключении и что делать
Банк или агрегатор может отказать, если сайт не готов к продажам, сфера бизнеса попадает под ограничения сервиса или сервису непонятно, как продавец зарабатывает. Большинство причин продавец исправляет и подает заявку повторно.
Вот частые причины отказа:
- Сайт не готов к продажам. Сервис возвращает заявку, если не находит на сайте оферту, реквизиты продавца или цены, а также если каталог пустой и корзина не работает. Некоторые сервисы отказывают и сайтам без собственного домена. Продавец проверяет сайт по списку требований и подает заявку снова.
- Сфера бизнеса из списка ограничений. У каждого банка и агрегатора свой перечень рискованных категорий — например, ставки и лотереи, криптовалюта или товары для взрослых. Сервис публикует этот перечень в своих правилах, и продавец проверяет его до заявки.
- Непрозрачная бизнес-модель. Новый продукт без истории продаж и понятной доставки вызывает у банка вопросы, и проверка затягивается. Продавец ускоряет ее, если сразу описывает, что продает, кому и как доставляет заказы.
- Коды ОКВЭД не совпадают с товарами на сайте. ОКВЭД — это коды видов деятельности, которые продавец указал при регистрации. Нужный код он находит в классификаторе ОКВЭД и добавляет в реестр: подает заявление в налоговую через сайт ФНС или «Госуслуги».
Если причина отказа непонятна, продавец запрашивает ее у менеджера сервиса. Когда отказал банк, продавец подает заявку агрегатору: требования и порядок проверки у разных сервисов отличаются.
Когда онлайн-оплата на сайте не нужна или не окупится
Если клиенты платят по счету или заказов на сайте всего несколько в месяц, расходы на кассу, комиссию и доработку сайта могут оказаться выше пользы от онлайн-оплаты.
Отложить онлайн-оплату или выбрать вариант проще продавец может в таких ситуациях:
- Клиенты — компании и ИП, которые платят по счету. Касса в таких расчетах не нужна: продавец выставляет счет, и клиент оплачивает его со своего расчетного счета. Если же клиент платит корпоративной картой, продавцу нужен чек.
- Заказов несколько в месяц. Модуль на сайте и своя касса при таком объеме окупаются долго. Продавцу, который только начинает продажи через интернет, дешевле начать с платежных ссылок или агрегатора без абонентской платы.
- Цену каждого заказа продавец согласует с клиентом. Здесь удобнее платежная ссылка: продавец сначала договаривается о стоимости, а затем отправляет клиенту ссылку на нужную сумму.
Что проверить, когда сайт начал принимать платежи
В первый месяц после подключения онлайн-оплаты продавец проверяет несколько пунктов:
- платежи картой, через СБП и другими подключенными способами проходят без ошибок;
- статус заказа меняется на «Оплачен» без участия менеджера;
- покупатель получает чек на почту или телефон;
- возврат проходит, и касса формирует чек возврата;
- деньги приходят на расчетный счет в срок, указанный в договоре;
- платежи в личном кабинете сервиса совпадают с заказами на сайте — сверять их удобно раз в неделю.
Иногда покупатель оспаривает платеж через свой банк уже после покупки.
Чарджбэк — это возврат денег покупателю по его заявлению в банк без согласия продавца.
Когда покупатель подает такое заявление, сервис присылает продавцу запрос и дает срок на ответ. Продавец отправляет доказательства, что выполнил заказ: переписку с покупателем, трек-номер и подтверждение получения. Если доказательств нет, банк списывает сумму платежа со счета продавца.
Частые вопросы
Да, если продавец зарегистрирован как самозанятый и продает свои изделия, работы или услуги. Без статуса самозанятого или ИП банк и агрегатор не заключат договор эквайринга.
Продавец подключает СБП через банк или агрегатора, с которым у него уже есть договор. Он включает СБП в личном кабинете сервиса, и сервис добавляет кнопку СБП на страницу оплаты. На компьютере покупатель сканирует QR-код телефоном, а на смартфоне сразу переходит в приложение своего банка. Отдельный модуль для этого обычно не нужен.
Да, многие CMS и конструкторы позволяют поставить несколько платежных модулей. Если у одного сервиса случится сбой, покупатели заплатят через другой. Но сверять платежи продавцу придется в нескольких личных кабинетах, а каждый сервис он связывает с кассой отдельно.
Комиссию платит продавец: банк или агрегатор удерживает ее из суммы каждого платежа. Обычно продавец закладывает комиссию в цену товара. Если продавец хочет брать доплату за конкретный способ оплаты, он заранее обсуждает это с юристом, чтобы не нарушить права потребителей.
Продавец находит платеж в личном кабинете сервиса. Если оплата прошла, значит, сайт не получил или не обработал вебхук — автоматическое сообщение о платеже. Продавец вручную меняет статус заказа, а затем проверяет адрес для уведомлений в настройках платежного модуля. Просить покупателя заплатить повторно не стоит: деньги спишутся дважды, и продавцу придется оформлять возврат.
Что в итоге
- Схема подключения зависит от статуса продавца. Самозанятый формирует чеки в приложении «Мой налог» и обходится без кассы. ИП и ООО с первого платежа подключают онлайн-кассу — свою, облачную или кассу агрегатора.
- Агрегатор по одному договору подключает сразу несколько способов оплаты и запускает прием платежей за день. Поэтому он подходит тем, кто только начинает продавать онлайн. Банк-эквайер подключает дольше, но при больших оборотах берет меньшую комиссию.
- Банк или агрегатор одобряет заявку, когда на сайте есть оферта с условиями оплаты, доставки и возврата, реквизиты продавца, цены и политика обработки персональных данных. Если сервис отказал, продавец обычно исправляет причину и подает заявку снова.
- Расходы на прием платежей продавец считает целиком: комиссию, кассу, ОФД и доработку сайта. С 2026 года комиссия по картам облагается НДС, а по СБП — нет. Поэтому на сайте нужны оба способа: даже если через СБП платит только часть покупателей, общая комиссия снижается.